


 Bond Screener
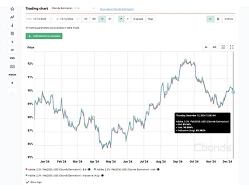
El bono japonés a 10 años es una de las principales referencias del mercado de deuda soberana de Japón y del sistema financiero en yenes. Su rendimiento refleja no solo la valoración que realiza el mercado de la deuda pública japonesa, sino también las expectativas sobre inflación, política monetaria, crecimiento económico y evolución futura de los tipos de interés. Durante años, además, el tramo a diez años ocupó una posición singular: el Banco de Japón utilizó directamente su rendimiento como referencia de su política de control de la curva.
El gráfico de JP10Y permite seguir la evolución del rendimiento del bono japonés a diez años y analizar cómo cambia la valoración del mercado ante nuevas señales macroeconómicas y monetarias. Para interpretar esos movimientos resulta necesario distinguir entre el comportamiento del instrumento, las decisiones del Banco de Japón y las particularidades estructurales de un mercado en el que el banco central y los inversores institucionales domésticos mantienen una presencia excepcionalmente elevada.
¿Qué es el bono japonés a 10 años?
El bono japonés a 10 años forma parte de los Japanese Government Bonds, o JGB, títulos emitidos por el Gobierno de Japón para financiar sus necesidades presupuestarias y refinanciar deuda existente. Dentro de la curva soberana japonesa, el vencimiento a diez años funciona como una referencia central para la valoración de los tipos de interés a largo plazo en yenes. Su importancia va más allá del volumen negociado en una emisión concreta. El rendimiento del JGB a diez años actúa como punto de referencia para otros instrumentos de renta fija, entra en modelos de valoración de activos y refleja las expectativas agregadas del mercado sobre la trayectoria futura de la política monetaria y la inflación. Como sucede con otros bonos soberanos, el cupón y el rendimiento no representan lo mismo. El cupón determina los pagos periódicos de una emisión concreta, mientras que el rendimiento depende del precio al que el bono cotiza en el mercado. Un mismo JGB puede mantener un cupón fijo durante toda su vida y, al mismo tiempo, registrar cambios significativos en su rendimiento como resultado de las variaciones de precio. El indicador JP10Y suele representar el rendimiento de referencia del tramo a diez años, no una única obligación que permanezca indefinidamente como benchmark. A medida que el Tesoro japonés realiza nuevas emisiones, el mercado utiliza los títulos más representativos y líquidos para formar la referencia de diez años.¿Quién emite los bonos del Gobierno de Japón?
El Ministry of Finance de Japón gestiona la emisión de deuda pública y organiza las subastas de JGB. El programa incluye instrumentos con diferentes vencimientos, desde letras de corto plazo hasta obligaciones de muy larga duración. El Tesoro determina los calendarios de emisión en función de las necesidades de financiación del Estado, de los vencimientos que debe refinanciar y de la estrategia de gestión de deuda. Las subastas permiten observar de manera directa la capacidad del mercado para absorber nueva oferta. Cuando la demanda resulta débil en relación con el volumen ofrecido, los inversores suelen exigir un rendimiento mayor; cuando la demanda resulta elevada, el Tesoro puede colocar deuda a precios relativamente más altos y rendimientos más bajos.Características del JGB a 10 años
Los JGB a diez años están denominados en yenes y forman parte de la deuda soberana del Gobierno de Japón. Normalmente pagan un cupón fijo y devuelven el principal al vencimiento. Su precio varía durante la vida del instrumento conforme cambian los tipos de mercado. Para un inversor profesional, el plazo contractual de diez años constituye solo una parte del riesgo. La sensibilidad económica depende de la duración, del nivel del cupón y del rendimiento de mercado. Dos bonos con vencimientos similares pueden reaccionar de manera diferente a un mismo movimiento de tipos si presentan estructuras de flujo distintas.Actualícese a las funciones Premium
Cbonds reúne en una sola plataforma datos globales de bonos, acciones, ETFs e índices, para que pueda analizar más rápido, tomar decisiones informadas y adelantarse al mercado.
Solicite su acceso
- Acceso completo a la base de datos de bonos más amplia del mercado Incluye parámetros detallados, prospectos y documentación clave
- Exportación de datos sin complicaciones Analice y trabaje con la información de forma eficiente
- Valoración de bonos precisa Acceda a cotizaciones actuales e históricas de más de 400 bolsas y mercados OTC
- Evaluación inteligente de riesgos Visualice calificaciones crediticias y estados financieros actualizados
Rendimiento del bono japonés a 10 años: cómo interpretarlo
El rendimiento del bono japonés a diez años representa el retorno implícito que exige el mercado para mantener deuda soberana japonesa en ese tramo de vencimiento. Su nivel incorpora expectativas sobre los tipos oficiales que prevalecerán durante los próximos años, inflación, prima por plazo y equilibrio entre oferta y demanda de bonos. Un incremento del rendimiento puede reflejar diferentes procesos. El mercado puede anticipar una política monetaria más restrictiva, una inflación más persistente o una reducción de las compras de deuda por parte del Banco de Japón. También puede aumentar la prima por plazo si los inversores exigen mayor compensación para mantener bonos de larga duración. La caída del rendimiento transmite la señal contraria, aunque tampoco admite una interpretación única. Puede producirse porque los inversores esperan tipos oficiales más bajos, porque disminuyen las perspectivas de inflación o porque aumenta la demanda defensiva de deuda soberana. Por esta razón, el JP10Y debe analizarse conjuntamente con el tramo corto de la curva, la inflación, las decisiones del Banco de Japón y los movimientos de otros mercados de deuda desarrollados.Relación entre el precio y el rendimiento del bono
El precio y el rendimiento de un bono se mueven en sentido inverso. Cuando los tipos de mercado suben, un bono existente con un cupón inferior al nuevo nivel de mercado pierde atractivo relativo. Su precio debe caer hasta ofrecer un rendimiento competitivo. Si los tipos bajan, ocurre el proceso contrario. La magnitud de esta reacción depende de la duración. Un bono de diez años suele presentar una sensibilidad material a variaciones relativamente pequeñas de la curva. Por ello, un movimiento de varias decenas de puntos básicos puede generar cambios relevantes en el precio incluso cuando el emisor, el cupón y los flujos contractuales no cambian. Esta característica convierte al JP10Y en un indicador no solo del coste de financiación soberana, sino también del riesgo de tipos asumido por bancos, aseguradoras, fondos y otros tenedores de deuda japonesa.Evolución histórica del bono japonés a 10 años
La historia reciente del JGB a diez años resulta inseparable del prolongado régimen de tipos ultrabajos de Japón. Tras décadas de inflación débil y crecimiento nominal limitado, el Banco de Japón llevó los tipos de interés a niveles excepcionalmente bajos y amplió de forma progresiva sus programas de compra de activos. La caída de los rendimientos no respondió únicamente a la política monetaria. El envejecimiento demográfico, el elevado ahorro doméstico, la demanda estructural de activos en yenes por parte de bancos y aseguradoras y las expectativas persistentemente bajas de inflación contribuyeron a comprimir las rentabilidades de la deuda soberana. Con el tiempo, el Banco de Japón pasó de influir en la curva mediante compras cuantitativas a intervenir directamente sobre su forma. El tramo a diez años se convirtió entonces en un objetivo explícito de política monetaria.Yield Curve Control y el bono japonés a 10 años
El Banco de Japón introdujo el Yield Curve Control en 2016. El régimen combinaba un tipo de interés de corto plazo negativo con un objetivo para el rendimiento del JGB a diez años alrededor del 0%. En lugar de limitarse a fijar el precio del dinero a muy corto plazo, el banco central intentaba controlar también una referencia central del coste de financiación a largo plazo. El mecanismo exigía mantener una capacidad de intervención considerable en el mercado de JGB. Cuando la presión vendedora elevaba el rendimiento por encima de los niveles compatibles con el objetivo, el Banco de Japón podía aumentar sus compras y sostener los precios. El sistema permitió mantener condiciones financieras muy expansivas, pero generó costes crecientes. A medida que aumentaron las presiones inflacionistas globales y otros bancos centrales endurecieron su política, el diferencial de tipos entre Japón y el resto de las principales economías se amplió. El control de la curva también redujo la capacidad del mercado para determinar libremente el precio del riesgo de duración. El Banco de Japón introdujo sucesivos ajustes, amplió la flexibilidad del rango permitido para el rendimiento y finalmente abandonó el marco tradicional de YCC cuando inició una nueva fase de normalización monetaria. El cambio devolvió al mercado un papel mayor en la determinación del JP10Y. La transición tiene implicaciones estructurales. Durante muchos años, los participantes operaron en un mercado en el que el banco central limitaba de forma explícita movimientos relevantes del rendimiento. Una curva con mayor libertad obliga a bancos, aseguradoras y gestores de activos a volver a valorar de manera más activa el riesgo de tipos y la duración de sus carteras.¿Por qué es importante el bono japonés a 10 años?
El JGB a diez años constituye una referencia para el precio del dinero a largo plazo en yenes. Su rendimiento influye en la valoración relativa de otros bonos, en las condiciones de financiación del sector privado y en los modelos utilizados para descontar flujos futuros. También ofrece información sobre las expectativas de política monetaria. El tramo corto de la curva responde con mayor intensidad a las decisiones inmediatas del Banco de Japón, mientras que el vencimiento a diez años incorpora una combinación más amplia de expectativas sobre tipos futuros, inflación y prima por plazo. Para el Gobierno, el rendimiento a diez años forma parte de la estructura general del coste de financiación, aunque su impacto presupuestario no aparece de forma instantánea. El Tesoro mantiene deuda emitida en diferentes momentos y a distintos tipos, por lo que un aumento de los rendimientos afecta al coste medio de la deuda de manera gradual a medida que se refinancian vencimientos y se realizan nuevas emisiones. Para los inversores internacionales, el JP10Y aporta además una señal sobre el atractivo relativo de los activos en yenes frente a Treasuries, Bunds y otros bonos soberanos.El JP10Y como referencia del mercado de renta fija japonés
La relevancia del vencimiento a diez años deriva de su posición intermedia dentro de la curva. El tramo refleja expectativas monetarias de largo plazo sin incorporar en la misma medida que los bonos de 20, 30 o 40 años las primas específicas de duración extrema y la demanda de aseguradoras con pasivos muy largos. Esto permite utilizar el JP10Y como benchmark para analizar cambios en el régimen de tipos, comparar Japón con otros mercados soberanos y evaluar la transmisión de la política del Banco de Japón hacia las condiciones financieras.El bono a 10 años y la curva de rendimiento de Japón
La curva de rendimiento de los JGB muestra el nivel de rentabilidad exigido por el mercado para distintos vencimientos de deuda pública japonesa. Su pendiente refleja tanto las expectativas sobre los tipos de interés futuros como las primas que los inversores exigen por asumir duración. Una curva con pendiente positiva suele indicar que los vencimientos largos ofrecen rendimientos superiores a los cortos. Esto puede reflejar expectativas de tipos más altos en el futuro, mayor inflación o una prima por plazo positiva. Un aplanamiento se produce cuando el diferencial entre los tramos largo y corto disminuye. Si los rendimientos cortos superan a los largos, la curva entra en inversión. En Japón, la interpretación de la curva requiere considerar el legado de las intervenciones del Banco de Japón. Los movimientos históricos no siempre reflejaron exclusivamente las expectativas privadas del mercado, porque las compras del banco central alteraron tanto la oferta disponible como la formación de precios.¿Qué indica la diferencia entre los bonos japoneses a 2 y 10 años?
El diferencial entre los JGB a dos y diez años resume la pendiente de una parte central de la curva. El bono a dos años responde de manera relativamente directa a las expectativas sobre la trayectoria próxima del tipo oficial. El bono a diez años incorpora un horizonte monetario mayor y una prima por plazo más significativa. Si el rendimiento a dos años sube con mayor rapidez que el de diez años, la curva se aplana. El mercado suele observar ese movimiento cuando espera un endurecimiento monetario próximo que podría contener posteriormente la inflación y el crecimiento. Si el tramo a diez años aumenta con mayor intensidad, la curva se empina. Ese comportamiento puede reflejar un aumento de la prima por plazo, mayores expectativas de inflación o dudas sobre el volumen de deuda que el mercado deberá absorber.Factores que influyen en el rendimiento del bono japonés a 10 años
El JP10Y no responde a un único indicador. Su rendimiento surge de la interacción entre la política monetaria, las expectativas de inflación, la oferta de deuda, la demanda institucional y las condiciones de los mercados internacionales. La importancia relativa de cada factor cambia con el régimen macroeconómico.Política monetaria del Banco de Japón
El Banco de Japón constituye el principal factor institucional del mercado de JGB. Los cambios en el tipo oficial alteran las expectativas sobre el coste futuro del dinero y se transmiten progresivamente hacia el resto de la curva. Sin embargo, en Japón resulta igualmente importante analizar el balance del banco central. Durante años, el BoJ acumuló una parte considerable del mercado de deuda pública a través de sus programas de compra. Cuando el banco central reduce el ritmo de adquisiciones, el sector privado debe absorber una proporción mayor de nuevas emisiones y de bonos disponibles en el mercado. Ese cambio puede elevar la prima de equilibrio exigida por los inversores, especialmente si coincide con una inflación más alta o con un aumento de la emisión pública.Inflación y crecimiento de los salarios
La inflación modifica el valor real de los flujos nominales de un bono. Si los inversores esperan una inflación más elevada durante un periodo prolongado, tienden a exigir mayores rendimientos nominales para compensar la pérdida de poder adquisitivo. En Japón, los salarios ocupan una posición especialmente relevante dentro de esta relación. El Banco de Japón presta atención a la capacidad del crecimiento salarial para sostener la inflación mediante la demanda interna. Una inflación impulsada únicamente por costes importados puede disiparse si los salarios y el consumo no la consolidan. Cuando las empresas trasladan mayores costes laborales a los precios y los hogares reciben incrementos salariales persistentes, aumenta la probabilidad de que el banco central considere sostenible un régimen de inflación más elevado. El mercado puede entonces descontar una política monetaria menos expansiva, presionando al alza los rendimientos de los JGB.Crecimiento económico de Japón
Un crecimiento económico más sólido tiende a aumentar la probabilidad de normalización monetaria, especialmente si viene acompañado por salarios e inflación de servicios más firmes. En ese contexto, el tramo medio y largo de la curva puede incorporar tipos futuros más elevados. La relación se invierte cuando la actividad pierde impulso. Un deterioro significativo de la demanda interna o externa puede reducir las expectativas de endurecimiento del Banco de Japón y aumentar al mismo tiempo la demanda de activos soberanos. La composición del crecimiento importa tanto como su ritmo. Japón mantiene una economía muy expuesta al comercio internacional y a las fluctuaciones de los precios de importación, mientras que la evolución del consumo doméstico depende de la relación entre salarios nominales e inflación.Oferta de deuda pública y política fiscal
Japón mantiene uno de los mayores niveles de deuda pública en relación con el tamaño de su economía entre los mercados desarrollados. Sin embargo, la conexión entre deuda elevada y rendimiento soberano no funciona de forma mecánica. Durante décadas, el Gobierno pudo financiarse a tipos muy bajos debido a la fuerte demanda doméstica, al elevado ahorro interno y a la presencia del Banco de Japón. Cuando el banco central reduce su intervención y los rendimientos se normalizan, el mercado presta más atención a la cantidad de deuda que deben absorber los inversores privados. Las necesidades fiscales, el volumen de las subastas y la distribución de las emisiones por vencimientos pueden aumentar la presión sobre determinados puntos de la curva. Los resultados de las subastas también ofrecen información sobre el precio al que bancos, aseguradoras y otros compradores están dispuestos a incrementar su exposición.Demanda de bancos, aseguradoras y fondos de pensiones
Los inversores institucionales japoneses constituyen una fuente estructural de demanda de JGB. Los bancos utilizan deuda soberana tanto como activo líquido como instrumento de gestión de balance. Las aseguradoras y los fondos de pensiones compran bonos largos para ajustar la duración de sus activos a pasivos que pueden extenderse durante décadas. Cuando los rendimientos domésticos aumentan, estas instituciones pueden encontrar más atractiva la deuda japonesa frente a bonos extranjeros, especialmente después de incorporar el coste de cobertura cambiaria. Este mecanismo puede crear demanda adicional y limitar movimientos excesivos de los rendimientos. La respuesta no es automática. Los cambios regulatorios, la estructura de pasivos, las pérdidas latentes en carteras y las expectativas sobre nuevos aumentos de tipos condicionan el momento en que los inversores amplían duración.Tipos de interés globales y mercado de bonos de EE. UU.
Aunque Japón mantiene un ciclo monetario propio, el JGB a diez años forma parte de un mercado global de renta fija. Los movimientos del Treasury estadounidense afectan a la valoración relativa de los bonos japoneses y a las decisiones de asignación de capital de los grandes inversores. Un aumento de los rendimientos estadounidenses puede ampliar el diferencial frente a Japón y elevar el atractivo aparente de los Treasuries. Sin embargo, para un inversor japonés resulta necesario considerar el coste de cubrir el riesgo de dólar. Cuando ese coste aumenta, la ventaja de rendimiento de la deuda estadounidense puede reducirse de forma sustancial. El canal internacional funciona también a través del tipo de cambio. Diferenciales de tipos amplios pueden favorecer posiciones financiadas en yenes, mientras que una convergencia de rendimientos puede reducir el incentivo para mantener estrategias de carry.Relación entre el bono japonés a 10 años y el yen
El vínculo entre el JP10Y y el yen surge principalmente del diferencial de tipos de interés entre Japón y otras economías. Si los rendimientos japoneses permanecen muy por debajo de los estadounidenses o europeos, los activos denominados en yenes ofrecen una remuneración relativa menor. Esto puede incentivar salidas de capital o estrategias financiadas mediante endeudamiento en la moneda japonesa. Cuando los rendimientos de Japón aumentan por expectativas de una política más restrictiva del Banco de Japón, la diferencia frente a otros mercados puede reducirse. En igualdad de condiciones, ese movimiento mejora la rentabilidad relativa de los activos en yenes y puede favorecer la moneda japonesa. La relación dista de ser estable. El tipo de cambio también depende del apetito global por riesgo, de los precios de la energía, de los flujos comerciales y de las expectativas sobre la Reserva Federal. Por ello, un incremento del JP10Y no implica necesariamente una apreciación inmediata del yen.El yen, los tipos de interés y el carry trade
El yen ha desempeñado históricamente un papel importante como moneda de financiación en operaciones de carry trade. Los inversores pueden financiarse a tipos bajos en yenes y adquirir activos con rendimientos superiores en otras divisas. La rentabilidad de estas operaciones depende tanto del diferencial de tipos como del comportamiento del tipo de cambio. Si el Banco de Japón endurece su política y el yen se aprecia, el coste de cerrar posiciones financiadas en moneda japonesa puede aumentar rápidamente. Por este motivo, los movimientos del JP10Y reciben atención fuera del mercado de bonos. Un cambio sostenido en el régimen de tipos japonés puede alterar el atractivo de estrategias que durante años se apoyaron en un coste de financiación excepcionalmente bajo.Bono japonés a 10 años vs Treasury de EE. UU. a 10 años
El JGB a diez años y el Treasury estadounidense a diez años cumplen funciones similares dentro de sus respectivos sistemas financieros: ambos representan referencias soberanas centrales para el precio del dinero a largo plazo. Sus rendimientos, sin embargo, responden a estructuras macroeconómicas y monetarias distintas. Estados Unidos operó durante buena parte de las últimas décadas con inflación y tipos nominales superiores a los de Japón. Como resultado, el Treasury a diez años ofreció normalmente una rentabilidad nominal considerablemente mayor que el JGB equivalente. Para un inversor internacional, esa diferencia no constituye por sí sola una medida suficiente de atractivo. La inflación esperada determina la rentabilidad real, mientras que el riesgo de divisa puede dominar el resultado cuando los activos se mantienen sin cobertura. Para las instituciones japonesas, el coste de cubrir dólares resulta especialmente importante. Una posición en Treasuries puede ofrecer un rendimiento nominal superior, pero la cobertura mediante derivados de divisas puede consumir una parte relevante del diferencial. El spread entre US10Y y JP10Y funciona por ello como una referencia útil para analizar los incentivos de asignación internacional de capital y las presiones sobre USD/JPY.¿Quién compra los bonos del Gobierno de Japón?
El mercado de JGB presenta una estructura de tenedores diferente de la de muchas otras economías desarrolladas. El Banco de Japón mantiene una posición dominante como consecuencia de sus programas de compra de activos, mientras que bancos, compañías de seguros, fondos de pensiones y otros inversores domésticos representan una parte sustancial de la demanda privada. La participación extranjera tiene mayor importancia en determinados segmentos y estrategias de negociación, pero Japón conserva una base de financiación predominantemente doméstica. Esta característica ha permitido al Gobierno mantener durante largos periodos costes de financiación bajos a pesar del elevado volumen de deuda pública. La transición hacia una política monetaria menos intervencionista puede modificar gradualmente este equilibrio. Si el Banco de Japón reduce su presencia como comprador marginal, las nuevas emisiones deberán encontrar un precio capaz de atraer un volumen mayor de ahorro privado.El papel del Banco de Japón en el mercado de JGB
La elevada participación del Banco de Japón ha estabilizado los rendimientos, pero también ha afectado al funcionamiento del mercado secundario. Cuando una gran proporción de los bonos permanece en el balance del banco central, disminuye la cantidad disponible para negociación entre inversores privados. Esto puede reducir la liquidez de determinadas emisiones y debilitar el proceso de price discovery. La normalización del balance tiene, por tanto, un efecto doble: aumenta la cantidad de riesgo que debe absorber el sector privado, pero puede devolver profundidad y señales de precios más informativas al mercado. El proceso requiere gradualidad. Una retirada demasiado rápida de la demanda oficial podría provocar un ajuste desordenado de los rendimientos y elevar de forma abrupta las pérdidas de valoración de los tenedores de bonos.¿Cómo afecta el bono japonés a 10 años a los mercados financieros?
El JP10Y influye en los mercados a través de varios canales. Dentro de Japón, afecta al coste de capital, a la valoración de los activos financieros y a la rentabilidad de las carteras de renta fija. Para bancos y aseguradoras, los movimientos de la curva modifican tanto los ingresos potenciales de nuevas inversiones como el valor de mercado de las posiciones existentes. A escala internacional, el mecanismo más relevante surge de la enorme base de ahorro japonesa. Durante décadas, los bajos rendimientos domésticos incentivaron a instituciones del país a buscar rentabilidad en Treasuries, deuda europea y otros instrumentos extranjeros. Si los JGB ofrecen rendimientos más elevados, parte de ese capital puede encontrar suficiente remuneración dentro de Japón. La repatriación no necesita ser masiva para afectar a los mercados globales: incluso ajustes marginales en las asignaciones de grandes aseguradoras y fondos pueden influir en la demanda de bonos extranjeros. El canal cambiario amplifica estos efectos. Un aumento de los rendimientos japoneses puede modificar las expectativas sobre el yen y alterar el perfil de riesgo de las estrategias de carry trade. Por ello, los cambios en el JP10Y pueden transmitirse a renta variable, divisas y mercados emergentes además de a la deuda soberana global.Riesgos de invertir en bonos del Gobierno de Japón
El riesgo de una inversión en JGB no se concentra únicamente en la capacidad de pago del Gobierno. Para un inversor que adquiere un bono en el mercado secundario, las variaciones de los tipos de interés, la inflación y el tipo de cambio pueden resultar mucho más relevantes para el rendimiento de la posición.Riesgo de tipos de interés
Un aumento de los rendimientos reduce el valor de mercado de los bonos existentes. El riesgo adquiere especial importancia durante una transición desde un régimen de tipos excepcionalmente bajos hacia niveles más normalizados. Una institución que mantenga el bono hasta vencimiento puede recibir los flujos contractuales previstos, pero seguirá soportando un coste de oportunidad si el mercado comienza a ofrecer rendimientos superiores.Riesgo de inflación
Los pagos de un JGB nominal permanecen fijados en yenes. Una inflación mayor de la prevista reduce su valor real. El mercado incorpora este riesgo mediante rendimientos nominales más altos cuando aumentan las expectativas inflacionistas. Para valorar correctamente una inversión resulta por tanto necesario distinguir entre rentabilidad nominal y real. Un rendimiento nominal positivo puede representar una rentabilidad real negativa si la inflación supera de manera persistente el retorno ofrecido por el bono.Riesgo de divisa para inversores extranjeros
Un inversor de la zona euro que compra JGB adquiere simultáneamente exposición al yen salvo que cubra la divisa. La variación EUR/JPY puede superar ampliamente el rendimiento generado por el bono y convertirse en el principal determinante del resultado total. La cobertura elimina parte de esa incertidumbre, pero tiene un coste que depende de los diferenciales de tipos y de las condiciones del mercado de derivados. El rendimiento cubierto puede diferir de forma significativa del rendimiento nominal mostrado por el JGB.Riesgo de duración
La duración mide la sensibilidad del precio a cambios en los rendimientos. A mayor duración, mayor reacción ante una misma variación de tipos. Este riesgo cobra especial importancia cuando la volatilidad de los rendimientos aumenta. Un mercado acostumbrado durante años a movimientos limitados por la intervención del Banco de Japón puede registrar ajustes de precio más significativos cuando el banco central permite una mayor participación del mercado en la formación de la curva.¿Cómo invertir en bonos japoneses a 10 años?
Los inversores pueden obtener exposición a los JGB mediante la compra directa de bonos, fondos especializados, ETF de deuda pública japonesa o instrumentos derivados. La vía adecuada depende del tamaño de la posición, de las restricciones de inversión, del horizonte temporal y de la necesidad de gestionar el riesgo de divisa. La compra directa permite conocer con precisión los flujos de caja, el vencimiento y la sensibilidad de una emisión concreta. Los fondos ofrecen una exposición diversificada a varios vencimientos, pero mantienen una duración que cambia a medida que el gestor reinvierte y ajusta la cartera. Los derivados sobre JGB permiten modificar exposición a tipos sin financiar necesariamente la compra completa del bono. Por esa razón desempeñan un papel importante en la cobertura de carteras institucionales y en estrategias relativas sobre la curva. Para un inversor extranjero, la decisión no puede separarse de la política de cobertura cambiaria. Una posición en deuda japonesa cubierta a euros presenta un perfil económico distinto de una inversión que mantiene abierta la exposición al yen.-
¿Qué es el bono japonés a 10 años?

-
¿Qué significa JP10Y?
-
¿Cómo se determina el rendimiento del bono japonés a 10 años?
-
¿Por qué sube el rendimiento del bono japonés a 10 años?
-
¿Qué ocurre cuando baja el rendimiento del JGB a 10 años?
-
¿Qué relación existe entre el JP10Y y el Banco de Japón?
-
¿Cómo afecta el bono japonés a 10 años al yen?
-
¿Qué es el Yield Curve Control del Banco de Japón?
-
¿Cuál es la diferencia entre el JGB a 10 años y el Treasury estadounidense a 10 años?

