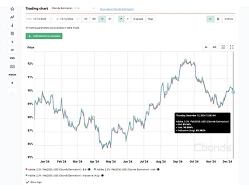
El bono americano a 5 años es un título de deuda soberana de Estados Unidos con vencimiento intermedio, cupón fijo y pagos semestrales. Su rendimiento ocupa una posición relevante en la curva del Tesoro estadounidense porque refleja las expectativas sobre los tipos de interés, la inflación y la evolución de la política monetaria en un horizonte superior al de los vencimientos cortos.
¿Qué es el bono americano a 5 años?
El bono americano a 5 años, conocido en el mercado como 5-Year Treasury Note, es una obligación de deuda emitida por el Departamento del Tesoro de Estados Unidos. El instrumento está denominado en dólares y pertenece al segmento de Treasury notes, que cubre vencimientos intermedios.
El Tesoro emite notas con diferentes plazos, entre ellos 2, 3, 5, 7 y 10 años. El Treasury a 5 años ocupa una posición intermedia en esta estructura. Por ello, su rendimiento incorpora tanto las expectativas sobre la política monetaria como una prima por plazo asociada a la incertidumbre sobre inflación, crecimiento y financiación del déficit público.
El instrumento paga un cupón fijo cada seis meses. Al vencimiento, el inversor recibe el último pago de intereses y el valor nominal. Sin embargo, el rendimiento de mercado puede diferir del cupón porque el precio del Treasury cambia continuamente en el mercado secundario.
¿Cuáles son las principales características del bono del Tesoro de EE. UU. a 5 años?
El Treasury a 5 años tiene una estructura relativamente sencilla, pero su valoración depende de variables macrofinancieras que requieren un análisis más amplio.
El emisor es el Gobierno de Estados Unidos y la moneda de denominación es el dólar estadounidense. El valor nominal estándar es de 100 dólares, mientras que las operaciones institucionales suelen realizarse por importes mucho mayores.
El cupón se fija en la subasta de cada emisión. Los pagos de intereses se realizan semestralmente. Una vez emitido, el título puede negociarse en el mercado secundario, donde su precio fluctúa en función de los rendimientos exigidos por los inversores.
Esta relación entre precio y rendimiento constituye el principal mecanismo de valoración. Cuando aumenta el rendimiento exigido por el mercado, el precio de un Treasury existente normalmente disminuye. Cuando los rendimientos caen, el precio tiende a aumentar.
El Tesoro subasta regularmente notas a 5 años. Los rendimientos de referencia a vencimiento constante, conocidos como Constant Maturity Treasury (CMT), se calculan a partir de la curva de rendimientos y no representan necesariamente el rendimiento de una única emisión concreta.
¿Cómo funciona el rendimiento del bono americano a 5 años?
El rendimiento del bono americano a 5 años expresa la rentabilidad anualizada que exige el mercado para mantener exposición a deuda soberana estadounidense con ese horizonte.
No debe confundirse con el cupón. El cupón permanece fijo durante la vida de una emisión, mientras que el rendimiento cambia con el precio de mercado. Por ejemplo, si un Treasury con cupón fijo cotiza por debajo de su valor nominal, su rendimiento corriente aumenta respecto al nivel que tendría si cotizara a la par.
Para un inversor que mantiene el título hasta el vencimiento, la relación entre precio de compra, cupones y reembolso del principal determina el rendimiento efectivo de la inversión. Para un inversor que vende antes del vencimiento, los movimientos de mercado adquieren mayor importancia porque pueden generar ganancias o pérdidas de capital.
Actualícese a las funciones Premium
Cbonds reúne en una sola plataforma datos globales de bonos, acciones, ETFs e índices, para que pueda analizar más rápido, tomar decisiones informadas y adelantarse al mercado.
Acceso completo a la base de datos de bonos más amplia del mercadoIncluye parámetros detallados, prospectos y documentación clave
Exportación de datos sin complicacionesAnalice y trabaje con la información de forma eficiente
Valoración de bonos precisaAcceda a cotizaciones actuales e históricas de más de 400 bolsas y mercados OTC
Evaluación inteligente de riesgosVisualice calificaciones crediticias y estados financieros actualizados
¿Qué factores influyen en el rendimiento del bono americano a 5 años?
El rendimiento del Treasury a 5 años responde principalmente a las expectativas sobre la trayectoria futura de los tipos de interés y la inflación. Su posición en el tramo intermedio de la curva hace que el mercado utilice este vencimiento para valorar un horizonte más amplio que el de la política monetaria inmediata.
Política monetaria de la Reserva Federal
Las decisiones de la Reserva Federal constituyen uno de los principales determinantes del tramo intermedio de la curva. Un ciclo de endurecimiento monetario puede elevar los rendimientos cuando el mercado anticipa tipos oficiales más altos durante un período prolongado. Por el contrario, unas expectativas de recortes suelen favorecer una reducción de los rendimientos de los vencimientos intermedios.
El mercado no reacciona únicamente a la decisión sobre los tipos oficiales. Las proyecciones de los miembros del FOMC, la comunicación de la Fed y los datos que modifican las expectativas sobre futuras decisiones también afectan al Treasury a 5 años.
Inflación
La inflación afecta al rendimiento porque reduce el poder adquisitivo de los flujos nominales que recibe el tenedor del bono. Si los inversores esperan una inflación persistentemente elevada, normalmente exigen un mayor rendimiento nominal para compensar ese efecto.
La relación también explica el interés por los Treasury Inflation-Protected Securities (TIPS). Estos instrumentos permiten separar, en cierta medida, las expectativas de inflación de otros componentes del rendimiento nominal.
Crecimiento económico y mercado laboral
Las perspectivas de crecimiento influyen en la trayectoria esperada de los tipos de interés. Un crecimiento sólido puede retrasar los recortes de la Fed y mantener elevados los rendimientos. Una desaceleración significativa puede producir el efecto contrario si el mercado anticipa una política monetaria más expansiva.
Los datos de empleo tienen especial relevancia porque proporcionan información sobre la fortaleza de la demanda y las posibles presiones salariales. Por ello, las nóminas no agrícolas, la tasa de desempleo y otros indicadores laborales pueden provocar movimientos relevantes en el Treasury a 5 años.
Déficit fiscal y oferta de deuda
La política fiscal también afecta a la curva. Un aumento persistente de las necesidades de financiación del Gobierno incrementa la oferta de deuda que el mercado debe absorber. Si los inversores exigen una compensación adicional por mantener esa exposición, la prima por plazo puede aumentar y presionar los rendimientos, especialmente en los vencimientos más largos.
Este mecanismo ayuda a explicar por qué el rendimiento del Treasury a 5 años no depende exclusivamente de las decisiones de la Reserva Federal.
¿Dónde se sitúa el bono americano a 5 años en la curva del Tesoro?
El bono americano a 5 años ocupa el denominado tramo intermedio o belly de la curva de rendimientos. Se encuentra entre los vencimientos cortos, como el Treasury a 2 años, y los vencimientos largos, como las notas a 10 años y los bonos a 30 años.
La comparación entre estos vencimientos permite analizar la pendiente de la curva. Cuando los rendimientos aumentan progresivamente con el plazo, la curva presenta una pendiente positiva. Cuando los vencimientos cortos ofrecen mayores rendimientos que los largos, la curva se invierte.
El diferencial entre el Treasury a 2 años y el Treasury a 10 años, conocido como 2s10s, constituye una de las referencias más utilizadas para analizar esta estructura. El Treasury a 5 años permite observar qué ocurre entre ambos extremos y ayuda a identificar cambios en las expectativas del mercado.
Cbonds API & Fuente de Datos
Datos de renta fija para automatización de carteras, investigación y análisis
Datos en tiempo real e históricos de 30 años sobre bonos, precios, flujos de caja, calificaciones y covenants. Configura exactamente lo que necesitas — entregado de la manera en que trabaja tu equipo.
Entrega flexible: REST API · fuente de datos masiva · complemento de Excel — elige tu canal.
¿Cómo se relacionan el precio y el rendimiento del Treasury a 5 años?
Precio y rendimiento mantienen una relación inversa. Si el mercado exige un rendimiento mayor, el precio de una emisión existente debe disminuir para que sus flujos de caja resulten competitivos frente a las nuevas condiciones de mercado.
La sensibilidad del precio depende de la duración. Una nota a 5 años presenta una duración inferior a la de un Treasury a 10 o 30 años con características comparables. Por ello, ante un mismo cambio en los rendimientos, su precio normalmente registra una variación menor.
La duración no elimina el riesgo de mercado. Una subida significativa de los rendimientos puede generar pérdidas para un inversor que venda el título antes del vencimiento, incluso cuando el emisor continúe pagando los cupones y el principal según lo previsto.
¿Cómo comprar un bono americano a 5 años?
Los inversores particulares pueden adquirir Treasuries directamente en una subasta del Tesoro o mediante intermediarios financieros. También pueden obtener exposición al segmento de 3 a 7 o de 3 a 10 años mediante fondos cotizados especializados en deuda pública estadounidense.
TreasuryDirect permite participar en subastas de valores del Tesoro. Una puja no competitiva permite al inversor aceptar el rendimiento determinado en la subasta, mientras que los participantes institucionales pueden presentar pujas competitivas sujetas a condiciones específicas.
Los brókeres ofrecen además acceso al mercado secundario. Esta vía resulta especialmente relevante cuando el inversor quiere comprar una emisión ya existente con un vencimiento residual concreto, en lugar de esperar a una nueva subasta.
Los ETF de Treasury constituyen una alternativa distinta. No representan una única emisión a 5 años, sino una cartera de títulos que puede mantener diferentes vencimientos dentro de un intervalo determinado. Su precio fluctúa diariamente y la duración de la cartera cambia con el tiempo.
¿Qué riesgos tiene el bono americano a 5 años?
El principal riesgo para un inversor que negocia el Treasury antes del vencimiento es el riesgo de tipos de interés. Una subida de los rendimientos reduce el precio de los títulos existentes. La magnitud del movimiento depende de la duración y de la convexidad.
El riesgo de reinversión también resulta relevante. Los cupones recibidos durante la vida del bono deben reinvertirse a los tipos disponibles en cada momento. Si los rendimientos disminuyen, los nuevos ingresos pueden generar una rentabilidad inferior.
El riesgo de inflación afecta a la rentabilidad real. Un cupón fijo garantiza pagos nominales, pero no preserva necesariamente el poder adquisitivo del capital. Por este motivo, los TIPS representan una referencia importante para los inversores que analizan el rendimiento real.
El riesgo de crédito del Gobierno estadounidense suele considerarse muy bajo dentro de los mercados soberanos globales. Sin embargo, una evaluación completa también debe considerar factores fiscales, institucionales y de mercado, así como el riesgo de liquidez en situaciones de elevada volatilidad.
¿Qué diferencia existe entre el bono americano a 5 años y el Treasury a 5 años?
En la práctica, las expresiones bono americano a 5 años, bono del Tesoro de EE. UU. a 5 años, bono del Tesoro estadounidense a 5 años y Treasury a 5 años pueden referirse al mismo segmento de deuda soberana estadounidense.
No obstante, existe una distinción importante entre una emisión concreta y el rendimiento a vencimiento constante. Una emisión específica tiene su propio ISIN, cupón, fecha de vencimiento y precio. En cambio, el rendimiento CMT a 5 años representa una referencia construida a partir de la curva del Tesoro.
Esta diferencia resulta importante cuando se comparan datos de distintas fuentes. Un rendimiento de referencia a 5 años no implica necesariamente que exista un único bono negociándose exactamente con ese vencimiento residual.
¿Cómo consultar el rendimiento del bono americano a 5 años?
El rendimiento del Treasury a 5 años puede consultarse en las series oficiales del Departamento del Tesoro de Estados Unidos y en las estadísticas de la Reserva Federal. Estas fuentes permiten analizar tanto los niveles actuales como las series históricas.
Para el análisis de mercado conviene distinguir entre rendimiento de una emisión concreta y rendimiento CMT. La primera referencia corresponde a un título específico y cambia con su precio. La segunda facilita la comparación entre diferentes vencimientos y períodos.
El análisis de la curva resulta más informativo cuando se combina el rendimiento a 5 años con los vencimientos de 2, 10 y 30 años. De esta forma, el inversor puede evaluar no solo el nivel absoluto del Treasury a 5 años, sino también su posición relativa dentro de la estructura temporal de tipos.
¿Qué perspectivas tiene el bono americano a 5 años?
La evolución del Treasury a 5 años depende de la interacción entre política monetaria, inflación, crecimiento y condiciones fiscales. Ninguna de estas variables determina por sí sola el rendimiento.
Si el mercado anticipa una política monetaria más restrictiva durante un período prolongado, el tramo intermedio puede mantener rendimientos elevados. Si, en cambio, aumentan las expectativas de desaceleración y recortes de tipos, los rendimientos pueden disminuir y los precios de los Treasuries existentes aumentar.
La evolución del tramo largo añade otra dimensión. Un incremento de la prima por plazo puede mantener elevada la parte larga de la curva incluso cuando disminuyen las expectativas sobre los tipos oficiales. En ese escenario, el comportamiento del Treasury a 5 años puede diferir significativamente del de los vencimientos a 10 o 30 años.
Por esta razón, el análisis del bono americano a 5 años requiere observar simultáneamente las expectativas sobre la Fed, la inflación, el mercado laboral, las necesidades de financiación del Tesoro y la pendiente de la curva.


 Bond Screener