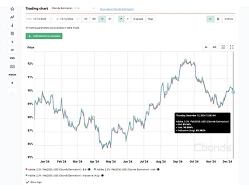
El bono del Tesoro de EE.UU. a 20 años, conocido como bono americano a 20 años, es un título soberano denominado en dólares estadounidenses con vencimiento de 20 años y cupón fijo semestral. Su rentabilidad depende principalmente de las expectativas sobre inflación, crecimiento económico, política monetaria, oferta de deuda y prima por plazo.
¿Qué es el bono americano a 20 años?
El bono americano a 20 años es un Treasury bond emitido por el Departamento del Tesoro de Estados Unidos. El instrumento tiene un vencimiento original de 20 años y paga intereses cada seis meses hasta la devolución del principal.
El Tesoro reintrodujo este vencimiento en 2020, después de haberlo retirado del calendario regular de emisiones en 1986. La decisión respondió a la necesidad de ampliar la base de financiación y alargar el vencimiento medio de la deuda federal en un contexto de tipos de interés excepcionalmente bajos.
A diferencia de los Treasury bills, que vencen en un año o menos y no pagan cupones periódicos, el bono a 20 años pertenece al segmento de deuda de largo plazo. Comparte esta categoría con el Treasury bond a 30 años, mientras que los vencimientos de 2 a 10 años corresponden principalmente a Treasury notes.
¿Cuáles son las principales características del bono americano a 20 años?
El bono americano a 20 años tiene como emisor al U.S. Department of the Treasury y presenta un vencimiento original de 20 años. Está denominado en dólares estadounidenses y pertenece a la categoría de Treasury bonds.
El instrumento tiene un cupón fijo y paga intereses semestralmente. Los bonos pueden adquirirse en denominaciones de 100 USD, con un mínimo de 100 USD en TreasuryDirect. El Tesoro devuelve el principal al vencimiento.
El principal riesgo asociado al instrumento es el riesgo de tipos de interés. Debido a su larga duración, las variaciones de los rendimientos de mercado pueden provocar movimientos significativos en su precio.
El Tesoro estadounidense ofrece diferentes instrumentos según el plazo. Los Treasury bills tienen vencimientos de un año o menos y no pagan cupones periódicos. Los Treasury notes cubren principalmente los vencimientos de 2, 3, 5, 7 y 10 años y pagan intereses semestrales. Los Treasury bonds corresponden a los vencimientos largos de 20 y 30 años.
El Treasury a 10 años constituye una de las principales referencias internacionales del mercado de renta fija. El bono a 20 años presenta una duración superior y, por tanto, mayor sensibilidad a los tipos. El Treasury a 30 años tiene una duración todavía mayor y representa el extremo más largo del segmento convencional de bonos del Tesoro. ¿Cómo funciona el cupón del bono americano a 20 años?
El bono americano a 20 años paga un cupón fijo dos veces al año. El Tesoro determina el tipo del cupón en la emisión y mantiene su valor durante toda la vida del bono.
Por ejemplo, un bono con un valor nominal de 100 USD y un cupón anual del 5% genera 5 USD de intereses al año, normalmente mediante dos pagos de 2,50 USD. El inversor que compra posteriormente el bono en el mercado secundario puede obtener una rentabilidad distinta del 5%, porque adquiere el título a un precio que puede situarse por encima o por debajo de su valor nominal.
Esta diferencia resulta fundamental para analizar la deuda del Tesoro. El cupón describe las condiciones contractuales del bono, mientras que el yield refleja el precio que el mercado asigna actualmente a sus flujos de caja.
¿Cuándo paga intereses el bono del Tesoro a 20 años?
El bono del Tesoro a 20 años paga intereses semestralmente. Las fechas concretas dependen de las condiciones de cada emisión y reapertura.
El inversor que mantiene el bono hasta el vencimiento recibe los pagos de cupón correspondientes durante toda la vida del instrumento y recupera el principal al vencimiento. Si vende el bono antes de esa fecha, el precio dependerá de las condiciones vigentes en el mercado.
¿Cómo se emite el bono americano a 20 años?
El Tesoro de EE.UU. subasta el bono a 20 años con periodicidad mensual. Las nuevas emisiones aparecen en febrero, mayo, agosto y noviembre, mientras que durante los restantes meses el Tesoro suele realizar reaperturas de emisiones existentes.
Las subastas admiten pujas competitivas y no competitivas. Los inversores institucionales suelen participar mediante pujas competitivas, en las que especifican el rendimiento que están dispuestos a aceptar. Los inversores que presentan pujas no competitivas aceptan el rendimiento determinado por la subasta y reciben los títulos al precio resultante.
El mecanismo permite al Tesoro captar financiación directamente del mercado y proporciona una referencia para la valoración posterior de los bonos de vencimiento similar.
¿Cuál es la rentabilidad del bono americano a 20 años?
La rentabilidad del bono americano a 20 años cambia con las condiciones del mercado. No existe un rendimiento fijo para todo el periodo de negociación: el cupón permanece constante, mientras que el yield y el precio fluctúan.
El rendimiento del bono a 20 años se situó cerca del 1%-1,5% durante la fase inicial de su reintroducción en 2020. El posterior ciclo de endurecimiento monetario elevó significativamente los rendimientos. En 2023, el yield alcanzó niveles próximos al 5,3%-5,4%.
Durante 2024 y 2025, el rendimiento permaneció en niveles elevados frente a los registrados durante la década anterior. Para conocer el rendimiento vigente en una fecha concreta, conviene utilizar la serie DGS20 de FRED o la curva de rendimientos publicada por el Departamento del Tesoro de EE.UU.
¿Por qué el rendimiento del bono a 20 años puede superar al del bono a 30 años?
La relación entre los rendimientos de los bonos a 20 y 30 años presenta una particularidad del mercado del Tesoro estadounidense. Desde la reintroducción del vencimiento a 20 años, su yield ha superado con frecuencia al del bono a 30 años.
La diferencia responde en parte a la liquidez relativa y a la estructura de la demanda. El bono a 30 años ocupa una posición central en el segmento de deuda de muy largo plazo y atrae una demanda estructural de determinados inversores institucionales. El bono a 20 años, en cambio, no tiene el mismo estatus de referencia.
Cuando el mercado exige una prima adicional para mantener el vencimiento a 20 años, su rendimiento puede superar al del bono a 30 años pese a que este último presenta una duración mayor.
El diferencial entre ambos vencimientos no permanece constante. Por ello, la estrategia de valor relativo debe considerar simultáneamente el yield, la duración, la liquidez y la estructura de la curva.
¿Cuál es la diferencia entre los bonos del Tesoro a 10, 20 y 30 años?
El Treasury a 10 años constituye una de las principales referencias de la curva estadounidense y del mercado financiero internacional. Su liquidez y profundidad de negociación lo convierten en un indicador central para la valoración de numerosos activos.
El bono del Tesoro a 20 años ocupa un tramo intermedio dentro de la deuda estadounidense de largo plazo. Presenta una sensibilidad a los movimientos de tipos superior a la del bono a 10 años, debido a su mayor duración.
El Treasury a 30 años representa el vencimiento convencional más largo. Su duración y sensibilidad a los cambios en los rendimientos son superiores a las del bono a 20 años.
La comparación entre estos vencimientos permite analizar la pendiente de la curva y las primas que el mercado exige por asumir riesgo de duración durante periodos más largos.
¿Cómo afecta la duración al precio del bono americano a 20 años?
La duración constituye uno de los principales indicadores para medir la sensibilidad del precio de un bono a los cambios en los rendimientos.
Un bono a 20 años presenta una duración modificada elevada. En condiciones habituales, una duración del orden de 12-14 años implica que un aumento de un punto porcentual en los rendimientos puede reducir el precio aproximadamente un 12%-14%, antes de considerar los efectos de convexidad.
La relación funciona en ambos sentidos. Si los rendimientos disminuyen, el precio del bono aumenta. Por esta razón, una posición en bonos de larga duración puede generar una apreciación considerable cuando el mercado anticipa una reducción sostenida de los tipos, pero también pérdidas significativas cuando los rendimientos suben.
¿Qué factores influyen en el rendimiento del bono americano a 20 años?
Inflación y expectativas de inflación
La inflación constituye uno de los principales determinantes del rendimiento a largo plazo. Los inversores exigen una rentabilidad nominal mayor cuando esperan que la inflación reduzca el poder adquisitivo de los flujos futuros.
El efecto resulta especialmente importante en un bono con cupón fijo y vencimiento de dos décadas. Una revisión al alza de las expectativas de inflación puede elevar el term premium y presionar a la baja los precios de los Treasuries existentes.
Política monetaria de la Reserva Federal
Las decisiones de la Reserva Federal afectan directamente al tramo corto de la curva y condicionan las expectativas sobre los tipos futuros. Sin embargo, el rendimiento del bono a 20 años no depende exclusivamente del tipo oficial.
Los inversores incorporan en el yield las expectativas sobre inflación, crecimiento, política fiscal y evolución futura de los tipos. Por ello, una reducción del tipo de los fondos federales no garantiza una caída equivalente de los rendimientos a 20 años.
Déficit fiscal y oferta de deuda
La política fiscal también afecta a la parte larga de la curva. Un déficit elevado aumenta las necesidades de financiación del Tesoro y puede incrementar la oferta de deuda de largo plazo.
Si la oferta crece más rápido que la demanda estructural, el mercado puede exigir un rendimiento mayor para absorber nuevas emisiones. Este mecanismo puede mantener elevados los yields largos incluso cuando la Reserva Federal adopta una política monetaria menos restrictiva.
Demanda institucional y extranjera
Los bancos centrales, fondos de pensiones, aseguradoras, bancos comerciales y otros grandes inversores participan en el mercado del Tesoro. Sus necesidades de duración y asignación de activos influyen en la demanda de los distintos vencimientos.
Los flujos internacionales añaden otra dimensión. Una reducción de la demanda extranjera puede aumentar el rendimiento que el mercado exige para absorber la oferta de deuda estadounidense, especialmente cuando coinciden déficits fiscales elevados y una mayor emisión.
¿Qué relación existe entre el bono a 20 años y la curva de rendimientos?
El bono a 20 años ocupa una posición relevante para analizar la parte larga de la curva del Tesoro. Su yield refleja las expectativas agregadas del mercado sobre inflación, crecimiento, tipos futuros y prima por plazo.
Durante el periodo 2022-2024, la curva estadounidense permaneció invertida durante buena parte del ciclo monetario restrictivo. Los vencimientos cortos ofrecían rendimientos superiores a los largos, mientras que el mercado anticipaba una eventual desaceleración de la economía y un cambio de política monetaria.
Posteriormente, la curva comenzó a normalizarse. El movimiento hacia un mayor steepening refleja, entre otros factores, la reducción de las expectativas sobre tipos a corto plazo y la persistencia de una prima elevada en los vencimientos largos.
¿Cómo invertir en el bono americano a 20 años?
Los inversores particulares pueden acceder al bono directamente mediante TreasuryDirect o a través de intermediarios financieros. También pueden obtener exposición indirecta mediante fondos cotizados que mantienen carteras de Treasuries de larga duración.
La compra directa resulta especialmente relevante para una estrategia de mantenimiento hasta el vencimiento. Si el inversor no vende el título antes de su vencimiento y el Tesoro cumple sus obligaciones, las fluctuaciones intermedias del precio no modifican el importe nominal que recibirá al final.
El mercado secundario ofrece mayor flexibilidad. Permite adquirir emisiones ya existentes con diferentes vencimientos residuales y venderlas antes de su fecha final. Sin embargo, el precio de salida incorpora las condiciones de mercado del momento de la venta.
¿Qué ETF ofrecen exposición a los bonos del Tesoro de largo plazo?
Entre los principales ETF utilizados para obtener exposición al segmento largo del Treasury estadounidense se encuentran TLT, VGLT, SPTL, EDV y TLH.
TLT concentra su cartera en Treasuries con vencimientos superiores a 20 años. VGLT y SPTL ofrecen exposición diversificada a bonos del Tesoro de largo plazo con estructuras de costes reducidas. EDV utiliza Treasury STRIPS de duración muy elevada, por lo que presenta una sensibilidad especialmente alta a los cambios en los rendimientos.
TLH se concentra en el tramo de 10 a 20 años y permite una exposición más cercana al vencimiento de 20 años. Ninguno de estos fondos replica de forma exclusiva un único bono del Tesoro a 20 años.
La diferencia entre comprar un bono individual y utilizar un ETF resulta relevante. Un bono individual tiene una fecha de vencimiento determinada y permite recuperar el principal al vencimiento si el emisor cumple sus obligaciones. Un ETF mantiene una cartera de bonos y no tiene una fecha de vencimiento equivalente para el inversor.
¿Cuáles son los principales riesgos del bono americano a 20 años?
El principal riesgo de una posición en el bono a 20 años es la duración. Una subida de los rendimientos puede provocar una caída significativa del precio de mercado, incluso cuando el Tesoro continúa pagando puntualmente el cupón.
La inflación representa un segundo riesgo. El bono ofrece flujos nominales fijos, de modo que una inflación persistentemente elevada reduce su rentabilidad real.
También existe riesgo de liquidez relativo. Aunque el mercado del Tesoro estadounidense es uno de los más profundos del mundo, el bono a 20 años no presenta necesariamente la misma liquidez que el Treasury a 10 años, que ocupa una posición central como referencia del mercado.
Para un inversor extranjero existe además riesgo de divisa. Un inversor cuya moneda de referencia no sea el dólar puede obtener una rentabilidad distinta en su propia moneda debido a las variaciones del tipo de cambio USD.
¿Qué ventajas ofrece mantener el bono hasta el vencimiento?
El mantenimiento hasta el vencimiento cambia la naturaleza del riesgo de mercado. El precio puede fluctuar significativamente durante los 20 años, pero un inversor que conserva el título hasta la fecha final y asume el riesgo crediticio soberano recibe los cupones establecidos y el valor nominal al vencimiento.
Esta característica diferencia el bono individual de una estrategia basada exclusivamente en el precio de mercado. Una caída temporal de la cotización no implica por sí misma una pérdida realizada para un inversor que no necesita vender el activo.
Sin embargo, mantener el bono hasta el vencimiento no elimina el coste de oportunidad ni el riesgo de inflación. Si los rendimientos suben después de la compra, el inversor queda vinculado a un cupón inferior al que ofrecen las nuevas emisiones hasta que pueda reinvertir o vender el título.
¿Es adecuado el bono americano a 20 años para una estrategia de inversión?
La conveniencia del bono a 20 años depende principalmente del horizonte temporal, la necesidad de liquidez y la exposición deseada al riesgo de duración.
Para un inversor que busca fijar una rentabilidad nominal durante un horizonte largo, la compra directa puede tener sentido cuando el rendimiento compensa adecuadamente la duración asumida. Para una estrategia orientada a capturar una caída de los tipos, los bonos de larga duración ofrecen una sensibilidad elevada, pero el resultado depende de la magnitud y velocidad del movimiento de los yields.
La comparación con los vencimientos de 10 y 30 años resulta esencial. No basta con observar el rendimiento absoluto del bono a 20 años. El análisis debe considerar la pendiente de la curva, los diferenciales entre vencimientos, la duración y la prima por plazo.
Perspectivas del bono americano a 20 años
La evolución del bono americano a 20 años dependerá de la interacción entre política monetaria y política fiscal. Una inflación más estable y una trayectoria descendente de los tipos oficiales podrían favorecer una reducción de los rendimientos largos. En cambio, un aumento persistente de la oferta de deuda, una inflación resistente o una mayor prima por plazo podrían mantener elevados los yields.
La trayectoria fiscal estadounidense adquiere especial importancia para el tramo largo. Cuando el mercado anticipa mayores necesidades de financiación durante un periodo prolongado, puede exigir una compensación adicional incluso aunque la Reserva Federal reduzca los tipos oficiales.
Por ello, el análisis del bono a 20 años requiere separar dos componentes. El primero corresponde a las expectativas sobre la política monetaria y el crecimiento. El segundo refleja la compensación que los inversores demandan por mantener una posición de duración elevada durante dos décadas.


 Bond Screener