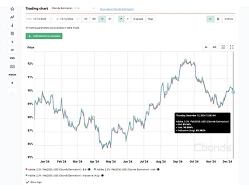
El bono italiano a 10 años es un título de deuda soberana emitido por la República Italiana y perteneciente a la familia de los Buoni del Tesoro Poliennali (BTP). Su rendimiento es una referencia clave para el mercado de deuda de la zona euro y refleja tanto el nivel de los tipos de interés en euros como la prima que los inversores exigen por el riesgo soberano de Italia.
El BTP a 10 años ocupa una posición central en la curva soberana italiana. Su rendimiento se analiza habitualmente junto con el Bund alemán a 10 años, las expectativas sobre la política monetaria del Banco Central Europeo (BCE) y la evolución de las finanzas públicas italianas.
Qué es el bono italiano a 10 años: definición y características
El bono italiano a 10 años es un BTP de referencia con un vencimiento cercano a diez años. El Tesoro italiano emite BTP con diferentes vencimientos para financiar las necesidades presupuestarias del Estado y refinanciar obligaciones existentes.
Los BTP convencionales pagan un cupón fijo y reembolsan el principal al vencimiento. Su precio cambia continuamente en el mercado secundario. Por ello, el cupón de un bono y su rendimiento de mercado no son necesariamente iguales.
El BTP de referencia a diez años tampoco es una única emisión permanente. A medida que se realizan nuevas emisiones y determinados títulos se acercan al vencimiento, el mercado puede adoptar otro BTP como referencia del tramo a diez años. Por esta razón, una serie histórica del rendimiento a 10 años puede combinar diferentes emisiones.
Quién emite los bonos italianos y cómo funciona el mercado de BTP
El Ministero dell'Economia e delle Finanze gestiona la emisión de deuda pública italiana. El Tesoro coloca BTP mediante un calendario regular de subastas y operaciones sindicadas. Bancos y otras instituciones financieras distribuyen y negocian posteriormente los títulos en el mercado secundario.
Italia mantiene uno de los mayores mercados de deuda soberana de Europa. Bancos, aseguradoras, fondos de inversión, gestores internacionales, bancos centrales y hogares italianos participan en el mercado, aunque su peso varía según las condiciones financieras y las características de cada emisión.
La formación de precios depende de la interacción entre oferta, demanda, expectativas de tipos de interés y percepción del riesgo soberano.
¿Cuál es el cupón del BTP a 10 años?
El cupón de un BTP a 10 años depende de la emisión concreta. En un BTP convencional, el tipo de cupón queda fijado cuando se emite el título y no cambia posteriormente aunque varíen los tipos de interés del mercado.
Por tanto, no existe un único cupón permanente para todos los BTP utilizados como referencia a diez años.
¿Cuándo paga intereses el BTP a 10 años?
Un BTP convencional paga los intereses mediante cupones semestrales calculados sobre su valor nominal. Las fechas exactas de pago dependen de las condiciones de cada emisión.
¿Cuál es el valor nominal de un BTP?
El valor nominal es el importe sobre el que se calcula el cupón y que el Tesoro reembolsa al vencimiento conforme a las condiciones de la emisión. El precio de mercado puede situarse por encima o por debajo del valor nominal.
¿Cuál es el vencimiento del BTP a 10 años?
El BTP a 10 años es un instrumento de referencia para el tramo cercano a diez años de la curva soberana italiana. El título utilizado como benchmark puede cambiar cuando aparecen nuevas emisiones y los bonos existentes se acercan al vencimiento.
Cómo funciona el rendimiento del bono italiano a 10 años
El rendimiento del bono italiano a 10 años expresa la rentabilidad que el mercado exige para mantener deuda soberana italiana en ese tramo de vencimiento.
Su nivel depende principalmente de:
los tipos de interés en euros;
las expectativas de inflación;
la trayectoria esperada de la política monetaria del BCE;
la prima de riesgo soberano de Italia;
la oferta y demanda de deuda.
Esta descomposición es importante para interpretar los movimientos del BTP. Un aumento del rendimiento puede deberse a una subida general de los tipos europeos o a un incremento específico de la prima exigida a Italia.
Relación entre precio y rendimiento
El precio y el rendimiento de un bono de cupón fijo mantienen una relación inversa. Cuando aumenta el rendimiento exigido por el mercado, el precio del bono existente tiende a caer. Cuando disminuye el rendimiento requerido, el precio tiende a aumentar.
Por ejemplo, un BTP emitido a la par con un cupón del 4% puede perder valor si el mercado empieza a exigir aproximadamente un 5% a títulos comparables. El precio debe ajustarse para que los flujos del bono proporcionen una rentabilidad compatible con el nuevo nivel de mercado.
La sensibilidad depende de la duración. Cuanto mayor es la duración, mayor suele ser la reacción del precio ante un cambio determinado de los tipos de interés.
¿Cuál es la diferencia entre cupón y rendimiento?
El cupón es el interés contractual calculado sobre el valor nominal del bono. El rendimiento incorpora además el precio de compra, los flujos futuros, el valor de reembolso y el tiempo restante hasta el vencimiento.
Por ejemplo, un BTP con un cupón del 3% puede ofrecer un rendimiento superior al 3% si cotiza por debajo de la par. Si cotiza por encima del valor nominal, su rendimiento hasta vencimiento puede ser inferior al cupón.
Cómo interpretar la cotización del BTP a 10 años
Los cambios de rendimiento suelen expresarse en puntos básicos. Un punto básico equivale a 0,01 puntos porcentuales. Un movimiento desde 3,80% hasta 3,90% representa un aumento de 10 puntos básicos.
Para interpretar una variación del rendimiento conviene comparar el movimiento del BTP con el del Bund alemán, los swaps en euros, las expectativas sobre los tipos del BCE y el spread BTP-Bund.
También debe distinguirse entre el rendimiento del benchmark y la rentabilidad obtenida por un inversor concreto. Esta última depende del título adquirido, el precio de entrada, los flujos recibidos, el horizonte de inversión y, cuando corresponda, los costes y efectos fiscales.
Rendimiento histórico del bono italiano a 10 años
La evolución histórica del BTP a diez años refleja los principales cambios en las condiciones financieras de la zona euro.
Durante la crisis de deuda soberana de 2011-2012, aumentó con fuerza la prima exigida a Italia y el spread frente al Bund se convirtió en uno de los principales indicadores de tensión financiera europea.
Durante la segunda mitad de la década, la política monetaria expansiva del BCE, las compras de activos y los tipos oficiales excepcionalmente bajos contribuyeron a reducir los rendimientos soberanos de la zona euro.
La pandemia volvió a alterar las condiciones del mercado. El Pandemic Emergency Purchase Programme permitió al Eurosistema intervenir con mayor flexibilidad en los mercados soberanos y limitar el riesgo de fragmentación financiera.
Entre 2022 y 2023, el fuerte aumento de la inflación llevó al BCE a endurecer la política monetaria. Los rendimientos nominales aumentaron en toda la curva y el BTP combinó el efecto de unos tipos europeos más altos con cambios en la prima italiana.
En la etapa posterior, la evolución del BTP depende cada vez más de la interacción entre política monetaria, crecimiento, oferta de deuda y percepción de sostenibilidad fiscal.
Qué es el spread BTP-Bund y por qué es importante
El spread BTP-Bund es la diferencia entre el rendimiento del bono italiano a diez años y el rendimiento del Bund alemán a diez años. Se expresa normalmente en puntos básicos y sirve como referencia de la prima relativa que el mercado exige para mantener deuda italiana frente a deuda alemana.
El spread no es una medida pura de probabilidad de impago. También incorpora diferencias de liquidez, oferta y demanda, posicionamiento de los inversores y primas por incertidumbre.
¿Cómo se calcula el spread BTP-Bund?
El spread se calcula restando el rendimiento del Bund alemán a diez años al rendimiento equivalente del BTP.
Si el BTP ofrece un 4,00% y el Bund un 2,50%:
4,00% − 2,50% = 1,50 puntos porcentuales = 150 puntos básicos.
¿Qué significa que aumente el spread BTP-Bund?
Una ampliación del spread significa que aumenta la diferencia de rendimiento entre Italia y Alemania. Normalmente implica una caída relativa del precio de los BTP frente a los Bunds.
Puede reflejar preocupación por el déficit, la deuda pública, el crecimiento, la estabilidad política o un deterioro general del apetito por riesgo.
¿Qué significa que disminuya el spread BTP-Bund?
Una contracción del spread significa que el mercado exige una prima menor para mantener deuda italiana frente a deuda alemana.
Puede producirse por una mejora de las expectativas fiscales, una mayor demanda de BTP, cambios favorables en la percepción crediticia o un entorno de mercado favorable a los activos de mayor rendimiento.
El spread puede estrecharse incluso cuando aumentan los rendimientos de ambos países si el rendimiento del Bund aumenta más que el del BTP.
La curva de rendimiento de los bonos italianos
La curva soberana italiana representa los rendimientos de los títulos públicos para diferentes vencimientos. El tramo a diez años ocupa una posición intermedia entre los vencimientos cortos y los ultralargos.
Una curva con pendiente positiva suele indicar que los inversores exigen una mayor remuneración para asumir vencimientos largos. Una inversión de determinados tramos aparece cuando los rendimientos cortos superan a los largos.
Para Italia, la forma de la curva también contiene información sobre el riesgo soberano. Los movimientos del tramo largo pueden reflejar cambios en las primas de plazo o en las perspectivas fiscales, mientras que los movimientos del tramo corto suelen estar más relacionados con las expectativas sobre el BCE.
Por qué el BTP a 10 años funciona como referencia
El plazo de diez años ofrece un equilibrio entre liquidez y duración que facilita su utilización como benchmark. El mercado secundario proporciona una referencia observable para valorar otros activos y comparar diferentes emisores soberanos.
El BTP a diez años permite además comparaciones con Bunds alemanes, OAT franceses y bonos españoles. El bono italiano a 10 años frente a otros bonos europeos
El rendimiento absoluto del BTP no puede analizarse de forma aislada. Los principales emisores soberanos de la zona euro comparten moneda y política monetaria, pero presentan diferentes estructuras fiscales, niveles de deuda, perfiles de crecimiento y bases inversoras.
Estas diferencias generan spreads entre los distintos mercados soberanos.
BTP italiano vs Bund alemán
El Bund es una de las principales referencias soberanas de bajo riesgo crediticio en euros. Una parte importante de los movimientos del BTP y del Bund responde a factores comunes, como inflación, política monetaria y expectativas de crecimiento.
La diferencia principal aparece en la prima soberana. Italia presenta una posición fiscal y un perfil crediticio diferentes, por lo que el mercado exige una remuneración adicional cuya magnitud cambia con el ciclo y las condiciones de liquidez.
BTP italiano vs bono español
Italia y España comparten algunos factores asociados a los mercados periféricos de la zona euro, pero presentan estructuras económicas y fiscales diferentes.
El diferencial entre sus bonos puede reflejar expectativas divergentes sobre crecimiento, déficit, deuda, oferta de títulos y posicionamiento de los inversores.
BTP italiano vs OAT francés
La comparación con los OAT franceses permite analizar las primas relativas entre grandes emisores soberanos de la zona euro. Las diferencias en liquidez, perspectivas fiscales, crecimiento y percepción de riesgo influyen en los respectivos spreads.
Una variación del diferencial entre dos países no implica necesariamente una mejora o un deterioro absoluto de uno de ellos. También puede reflejar un cambio en la valoración del emisor utilizado como referencia.
Factores que influyen en el rendimiento del bono italiano a 10 años
El rendimiento del BTP resulta de la interacción entre factores monetarios, macroeconómicos, fiscales y técnicos.
Política monetaria del Banco Central Europeo
El BCE determina el principal ancla de corto plazo de la curva de tipos en euros. Las expectativas sobre la trayectoria futura de los tipos oficiales afectan también a los vencimientos largos.
Para el BTP a diez años importa especialmente la trayectoria esperada de la política monetaria y no solo una decisión aislada del BCE.
Inflación en Italia y la zona euro
La inflación influye en los BTP principalmente a través de las expectativas sobre los tipos nominales y la rentabilidad real.
Cuando el mercado espera una inflación persistentemente elevada, normalmente exige un mayor rendimiento nominal. Una inflación inferior a la esperada puede reducir las expectativas de tipos y favorecer menores rendimientos.
Deuda pública y déficit presupuestario de Italia
El nivel de deuda pública es una variable estructural para el mercado italiano, pero la ratio deuda/PIB por sí sola no determina el rendimiento.
Los inversores también analizan:
la trayectoria de la deuda;
el saldo primario;
el coste medio de financiación;
la vida media de la deuda;
el crecimiento nominal;
el calendario de emisiones.
Un aumento de la oferta neta de deuda puede exigir una mayor absorción de duración por parte del mercado. Si la demanda no aumenta en la misma proporción, el ajuste puede producirse mediante rendimientos superiores.
Crecimiento económico
Un crecimiento más fuerte puede mejorar los ingresos fiscales y favorecer la dinámica de la deuda. Sin embargo, también puede elevar los rendimientos si aumenta las expectativas de inflación o reduce la probabilidad de recortes de tipos.
Por ello, la relación entre crecimiento y BTP no es lineal.
Calificación crediticia de Italia
Las decisiones de las agencias de rating influyen en la percepción del riesgo soberano y, en determinados casos, en los mandatos de inversión y requisitos de colateral.
El impacto depende de cuánto haya anticipado el mercado una decisión. Un cambio inesperado puede generar una reacción mayor que una revisión ampliamente descontada.
Riesgo político y sentimiento del mercado
Los BTP son sensibles a cambios en la percepción del riesgo dentro de Europa. La incertidumbre política, los desacuerdos presupuestarios o las tensiones institucionales pueden ampliar el spread incluso cuando las expectativas sobre el BCE permanecen relativamente estables.
En fases de mayor tolerancia al riesgo, los inversores pueden aumentar su exposición a deuda con mayor carry y comprimir los diferenciales.
Cómo influyen el BCE y los tipos de interés en los BTP
La transmisión de la política monetaria al BTP opera a través de varios canales. Los tipos oficiales influyen directamente en el extremo corto de la curva, mientras las expectativas sobre su evolución afectan a los vencimientos intermedios y largos.
El rendimiento del BTP a diez años puede analizarse conceptualmente como una combinación de una referencia europea y una prima italiana. Una decisión del BCE puede mover simultáneamente el Bund y el BTP sin modificar significativamente el spread. Una noticia fiscal italiana puede afectar principalmente a la prima soberana.
Cómo afectan las subidas de tipos al BTP
Cuando el mercado anticipa tipos oficiales más altos durante más tiempo, aumenta el descuento aplicado a los flujos futuros y los precios de los bonos tienden a caer.
El efecto suele ser mayor cuanto mayor es la duración.
Sin embargo, una subida de tipos oficiales no implica automáticamente un aumento del rendimiento a diez años. Si la decisión ya estaba incorporada en los precios o el mercado espera una desaceleración posterior de la inflación y el crecimiento, el tramo largo puede reaccionar poco o incluso bajar.
Cómo afectan las bajadas de tipos al BTP
Un ciclo de relajación monetaria suele favorecer a los bonos cuando reduce la trayectoria esperada de los tipos futuros.
Para el BTP existe además una segunda variable: el spread frente al Bund. Si las bajadas responden a un deterioro económico que genera dudas sobre las finanzas públicas italianas, el Bund puede beneficiarse más y el spread puede ampliarse.
El impacto del QE y QT sobre los bonos italianos
Los programas de compra de activos redujeron la cantidad de duración que el sector privado debía absorber y contribuyeron a contener las primas soberanas.
El quantitative tightening modifica gradualmente esta estructura y aumenta la importancia de la demanda privada, la oferta de deuda y la percepción de sostenibilidad fiscal.
Previsión del rendimiento del bono italiano a 10 años
La previsión del BTP a diez años requiere analizar por separado la trayectoria de los tipos europeos y la prima soberana italiana. Una previsión basada únicamente en las decisiones del BCE puede resultar incompleta si cambia significativamente el spread BTP-Bund.
El escenario central depende principalmente de:
la inflación de la zona euro;
la trayectoria de los tipos del BCE;
el crecimiento económico;
las finanzas públicas italianas;
la oferta de deuda;
la demanda de BTP;
la evolución del spread frente al Bund.
Qué podría hacer bajar el rendimiento
Una inflación más contenida de lo esperado podría permitir una política monetaria menos restrictiva y reducir el componente europeo del rendimiento.
Un crecimiento moderado, siempre que no deteriore materialmente las cuentas públicas, también podría favorecer menores tipos a largo plazo.
Para que la caída sea especialmente favorable a los BTP, debería acompañarse de estabilidad o compresión del spread.
Qué podría hacer subir el rendimiento
Una inflación persistentemente elevada podría llevar al mercado a descontar tipos más altos durante más tiempo.
Italia afrontaría una presión adicional si aumentaran las expectativas de déficit, deuda o necesidades de emisión. En ese escenario, el rendimiento podría subir tanto por el aumento de los tipos europeos como por una ampliación del spread BTP-Bund.
La distinción entre ambos componentes es fundamental para interpretar cualquier previsión.
Cómo invertir en bonos italianos a 10 años
La exposición al tramo italiano a diez años puede obtenerse mediante la compra de un BTP concreto o mediante fondos y ETF que mantienen carteras de deuda soberana.
La compra de un BTP individual permite conocer los flujos contractuales y la fecha de vencimiento, siempre que el emisor cumpla sus obligaciones. Las fluctuaciones de precio durante el periodo de tenencia no modifican esos flujos contractuales.
Un ETF o fondo funciona de forma diferente. La cartera puede sustituir títulos a medida que cambian sus vencimientos y mantiene una determinada exposición a duración. Por ello, no existe necesariamente una fecha en la que el inversor recupere un valor nominal predeterminado.
Principales riesgos de invertir en BTP
Los principales riesgos son:
riesgo de tipos de interés;
riesgo soberano;
riesgo de inflación;
riesgo de liquidez;
riesgo asociado a la evolución de las finanzas públicas.
El riesgo de tipos es especialmente relevante para un BTP a diez años debido a su duración. Un aumento de los rendimientos reduce normalmente el precio del bono.
El riesgo soberano se refleja principalmente en el spread frente a otros emisores de la zona euro. Incluso con tipos europeos estables, un deterioro de la percepción fiscal italiana puede presionar a la baja los precios de los BTP.
Para un inversor que no mantiene el bono hasta vencimiento, estos factores determinan el precio al que puede cerrar la posición.


 Bond Screener