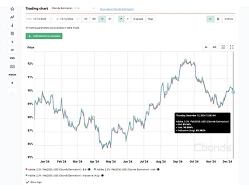
El bono americano a 30 años, formalmente un Treasury Bond con vencimiento a 30 años, es uno de los principales instrumentos de referencia del mercado de deuda pública estadounidense. Su rendimiento refleja no solo las expectativas sobre los tipos de interés de la Reserva Federal, sino también las perspectivas de inflación, la oferta de deuda pública, la demanda institucional y la prima de plazo.
Por su elevada duración, el bono del Tesoro de EE.UU. a 30 años presenta una sensibilidad considerable a los cambios en los rendimientos de mercado. Esta característica lo convierte en un instrumento relevante tanto para la gestión de pasivos de largo plazo como para estrategias que buscan aprovechar cambios en la curva de tipos.
¿Qué es el bono americano a 30 años?
El bono americano a 30 años es un título de deuda emitido por el Tesoro de Estados Unidos con un vencimiento de tres décadas. El instrumento paga un cupón fijo y devuelve el valor nominal al vencimiento, salvo que el inversor venda el título antes de esa fecha.
A diferencia de los Treasury Bills, que tienen vencimientos cortos, y de los Treasury Notes, que cubren plazos intermedios, los Treasury Bonds se concentran en el segmento más largo de la curva soberana estadounidense.
El precio del bono y su rendimiento mantienen una relación inversa. Cuando los rendimientos de mercado suben, el precio de los bonos existentes tiende a caer. Cuando los rendimientos bajan, el precio aumenta. En un título con vencimiento tan largo, este mecanismo tiene un impacto especialmente significativo.
¿Cuál es el rendimiento del bono americano a 30 años?
El rendimiento del bono americano a 30 años cambia continuamente en función de las condiciones del mercado. No existe una rentabilidad fija para todas las emisiones, ya que cada bono puede tener un cupón, precio y fecha de vencimiento diferentes.
Para analizar el rendimiento de referencia resulta más útil observar el Treasury a 30 años utilizado por el mercado como benchmark. Su rentabilidad incorpora las expectativas de los inversores sobre inflación, tipos de interés reales y evolución de la política fiscal estadounidense.
El rendimiento al vencimiento también depende del precio de adquisición. Un bono comprado por debajo de su valor nominal puede ofrecer un rendimiento superior a su cupón, mientras que una compra por encima de la par puede generar un rendimiento inferior.
¿Cómo funciona el cupón del bono del Tesoro a 30 años?
El Treasury Bond a 30 años paga un cupón fijo durante toda su vida. Los intereses se abonan normalmente dos veces al año.
El cupón se establece en el momento de la emisión. Una vez emitido el bono, el importe contractual de los pagos de intereses no cambia. Sin embargo, el rendimiento del instrumento sí puede variar en el mercado secundario porque el precio se ajusta a las condiciones financieras vigentes.
Esta diferencia entre cupón y rendimiento resulta fundamental para valorar una emisión. Un bono con un cupón relativamente elevado puede negociarse con descuento si los nuevos títulos ofrecen rendimientos superiores. En sentido contrario, una caída de los tipos puede llevar el precio por encima del valor nominal.
¿Por qué cambia el rendimiento del bono americano a 30 años?
El rendimiento de un Treasury de largo plazo incorpora varias fuentes de riesgo y expectativas. La política monetaria tiene una influencia importante, pero no determina por sí sola el comportamiento del extremo largo de la curva.
Tipos de interés de la Reserva Federal
Las decisiones de la Reserva Federal afectan directamente a los vencimientos cortos y, a través de las expectativas, también a los largos.
Cuando el mercado anticipa tipos oficiales más altos durante un periodo prolongado, los rendimientos de los Treasuries suelen aumentar. El efecto puede extenderse al vencimiento a 30 años si los inversores consideran que unas condiciones monetarias más restrictivas tendrán efectos persistentes sobre la inflación o los tipos reales.
Sin embargo, una reducción de los tipos oficiales no garantiza automáticamente una caída equivalente del rendimiento a 30 años. El mercado puede mantener elevada la rentabilidad de largo plazo si aumentan la inflación esperada, la oferta de deuda o la prima de plazo.
Inflación
La inflación constituye uno de los principales factores de valoración de un Treasury nominal a largo plazo.
El inversor que compra un bono con cupón fijo recibe pagos nominales durante décadas. Si la inflación resulta superior a la prevista al adquirir el título, el valor real de esos flujos disminuye.
Por esta razón, un aumento de las expectativas de inflación suele elevar los rendimientos nominales. El mercado exige una compensación adicional para mantener deuda cuyos pagos no se ajustan automáticamente al nivel de precios.
Las expectativas de inflación pueden analizarse mediante instrumentos como los breakevens de inflación, aunque estos indicadores deben interpretarse junto con las diferencias de liquidez entre Treasuries nominales y TIPS.
Déficit fiscal y volumen de emisiones
La política fiscal influye en el mercado de Treasuries a través de las necesidades de financiación del Gobierno.
Un déficit elevado requiere mayores emisiones de deuda. Cuando aumenta la cantidad de bonos que el mercado debe absorber, la relación entre oferta y demanda adquiere mayor importancia para la formación de precios.
El efecto no depende únicamente del volumen absoluto de emisiones. También importa la composición por vencimientos, la distribución entre inversores nacionales y extranjeros y la capacidad de absorción de los principales compradores institucionales.
Prima de plazo
La term premium, o prima de plazo, representa la compensación adicional que los inversores exigen por mantener un bono de largo plazo frente a una estrategia de renovación de instrumentos de corto plazo.
Una mayor incertidumbre sobre inflación, política fiscal, oferta de deuda o condiciones de mercado puede elevar esta prima.
Este componente explica por qué el rendimiento del Treasury a 30 años puede permanecer elevado incluso cuando las expectativas sobre los tipos oficiales empiezan a moderarse. El mercado puede anticipar recortes de la Fed y, al mismo tiempo, exigir una mayor compensación por mantener duración larga.
Demanda internacional
Los inversores extranjeros desempeñan un papel relevante en el mercado de Treasuries. Bancos centrales, fondos soberanos, entidades financieras y gestores internacionales utilizan la deuda estadounidense como activo de reserva, instrumento de liquidez y componente de carteras globales.
Una reducción de la demanda extranjera puede aumentar la presión sobre los rendimientos si otros inversores deben absorber una mayor proporción de las emisiones.
La importancia de este factor depende de la composición de las ventas y compras. Una modificación de las reservas oficiales puede tener efectos distintos a un cambio de posiciones de inversores privados con estrategias de duración más activas.
¿Qué indica la curva de rendimientos de Estados Unidos?
El Treasury a 30 años debe analizarse dentro de la curva completa de rendimientos. La comparación con los vencimientos a dos y diez años permite identificar qué parte del movimiento procede de las expectativas sobre la política monetaria y qué parte corresponde a factores específicos del tramo largo.
Una curva con rendimientos crecientes hacia los vencimientos largos presenta pendiente positiva. Una inversión de la curva ocurre cuando los vencimientos cortos ofrecen mayores rendimientos que los largos.
También puede producirse un bear steepener, situación en la que los rendimientos aumentan en mayor medida en el tramo largo. Este movimiento puede reflejar un aumento de la prima de plazo, mayores expectativas de inflación o preocupaciones relacionadas con la oferta de deuda.
Por ello, el análisis del Treasury a 30 años no debería limitarse a observar su rentabilidad absoluta. La pendiente frente al Treasury a 10 años y la evolución relativa de los distintos segmentos de la curva proporcionan información adicional sobre el régimen de mercado.
¿Cómo se compra el bono americano a 30 años?
Existen varias vías para obtener exposición a los Treasury Bonds de largo plazo. La elección depende del horizonte de inversión, la necesidad de liquidez y la intención de mantener el título hasta el vencimiento.
TreasuryDirect y mercado primario
TreasuryDirect permite a determinados inversores participar directamente en las subastas del Tesoro estadounidense.
Las ofertas pueden presentarse bajo modalidad no competitiva o competitiva. La primera permite aceptar el rendimiento que determine la subasta, mientras que la segunda permite especificar el rendimiento solicitado y, por tanto, incorpora riesgo de no adjudicación.
Los Treasury Bonds se emiten en subastas programadas por el Tesoro.
Mercado secundario
El mercado secundario permite comprar bonos que ya se encuentran en circulación. El precio depende de los rendimientos vigentes, el cupón, el vencimiento residual, la liquidez y las condiciones generales del mercado.
Esta vía también permite vender el título antes de su vencimiento. En ese caso, el resultado de la inversión dependerá del precio de mercado en el momento de la venta.
Un inversor que mantenga el bono hasta el vencimiento tiene una exposición distinta a la de un inversor que negocia activamente el título. La volatilidad del precio continúa existiendo, pero deja de determinar el resultado nominal final si el bono se mantiene hasta su amortización y el emisor cumple sus obligaciones.
ETF de Treasury de larga duración
Otra alternativa consiste en utilizar ETF especializados en Treasury de largo plazo. Entre los instrumentos más conocidos se encuentran TLT, EDV y ZROZ.
Estos fondos permiten obtener exposición diversificada a una cartera de bonos de larga duración sin comprar directamente una emisión individual.
Sin embargo, un ETF no tiene una fecha de vencimiento única. El fondo mantiene y renueva su cartera, por lo que la exposición a los movimientos de tipos permanece. La duración y la volatilidad pueden ser superiores a las de una estrategia basada en mantener un bono individual hasta su vencimiento.
¿Qué riesgos tiene el bono americano a 30 años?
El principal riesgo de mercado es la duración. Cuanto mayor sea la duración de un bono, mayor será la variación de su precio ante un cambio determinado del rendimiento.
En un Treasury de 30 años, los flujos de caja se concentran en un horizonte muy largo. Una subida de los rendimientos puede provocar una caída significativa del precio, incluso si el emisor mantiene intacta su capacidad de pago.
Riesgo de tipos de interés
El riesgo de tipos domina la valoración de los bonos de larga duración.
Si los rendimientos suben, los nuevos bonos ofrecen una rentabilidad más atractiva y los títulos existentes deben ajustar su precio para seguir siendo competitivos.
Este mecanismo tiene especial importancia para los inversores que pueden necesitar vender antes del vencimiento. El cobro periódico del cupón no elimina las pérdidas de valoración que puede generar una subida de los tipos.
Riesgo de inflación
El Treasury nominal no ajusta automáticamente sus pagos por inflación. Una inflación persistentemente superior a las expectativas reduce el rendimiento real obtenido por el inversor.
Los TIPS ofrecen una estructura diferente porque su principal se ajusta según la evolución del índice de precios. La comparación entre Treasury nominales y TIPS permite analizar las expectativas de inflación implícitas en el mercado.
Riesgo fiscal y de oferta
El aumento estructural de las necesidades de financiación del Gobierno puede mantener elevada la oferta de Treasuries.
Si la demanda no aumenta al mismo ritmo, el mercado puede exigir mayores rendimientos para absorber las nuevas emisiones. Este mecanismo afecta especialmente al tramo largo cuando la oferta se concentra en vencimientos de duración elevada.
¿Qué factores determinan la previsión del bono americano a 30 años?
Las previsiones sobre el Treasury a 30 años dependen de varias variables interrelacionadas. Los modelos de mercado suelen considerar la trayectoria esperada de los tipos oficiales, la inflación, el crecimiento económico, los tipos reales, la política fiscal y la prima de plazo.
Un escenario de desinflación y desaceleración económica puede favorecer una caída de los rendimientos. Si además la Reserva Federal adopta una política monetaria más expansiva, el movimiento puede reforzarse.
El escenario contrario aparece cuando la inflación permanece elevada, la política monetaria continúa restrictiva y el Gobierno mantiene grandes necesidades de financiación. En ese caso, los rendimientos largos pueden permanecer altos incluso si el crecimiento económico pierde dinamismo.
La previsión también depende de la forma de la curva. Una curva que se empina por el tramo largo implica una dinámica diferente de una subida generalizada de todos los vencimientos.
¿Qué puede hacer subir el rendimiento del Treasury a 30 años?
Entre los principales factores alcistas para el rendimiento se encuentran una aceleración de la inflación, expectativas de tipos oficiales más elevados, un aumento de la prima de plazo y una oferta de deuda superior a la capacidad de absorción del mercado.
Las subastas del Tesoro constituyen una referencia importante para evaluar la demanda. Una demanda débil puede obligar al mercado a ajustar los rendimientos al alza para atraer compradores.
También puede influir la evolución de la deuda corporativa. Una elevada oferta de bonos empresariales puede competir por el mismo capital institucional que normalmente participa en el mercado de Treasuries.
¿Qué puede hacer bajar el rendimiento del bono americano a 30 años?
Una caída de la inflación, un deterioro significativo del mercado laboral o una desaceleración económica pueden favorecer una reducción de los rendimientos.
Un giro expansivo de la Reserva Federal también puede ejercer presión a la baja sobre la curva. Sin embargo, el efecto sobre el Treasury a 30 años dependerá de la evolución simultánea de la prima de plazo y de las expectativas fiscales.
Una mejora de la percepción sobre la sostenibilidad de las finanzas públicas podría reducir la compensación exigida por los inversores. En ese escenario, los rendimientos largos podrían descender incluso sin un cambio equivalente en los tipos oficiales.
¿Es adecuado el bono americano a 30 años para un inversor de largo plazo?
La conveniencia del Treasury a 30 años depende principalmente del horizonte temporal y de la estructura de pasivos del inversor.
Para una estrategia de buy-and-hold, la volatilidad diaria del precio tiene menor importancia que para una estrategia táctica. Si el inversor mantiene el bono hasta el vencimiento, recibe los cupones establecidos y el valor nominal al final del periodo, siempre que el emisor cumpla sus obligaciones.
Para un inversor que necesita liquidez antes del vencimiento, la duración adquiere una importancia mucho mayor. Una subida de los rendimientos puede provocar pérdidas de capital que superen los ingresos acumulados por cupones durante un periodo determinado.
Por esta razón, los Treasury de muy larga duración pueden resultar especialmente relevantes para instituciones con pasivos de largo plazo, mientras que un inversor táctico debe valorar con mayor atención la sensibilidad del precio a los cambios en los tipos.
¿Cómo consultar la cotización del bono americano a 30 años?
La cotización debe analizarse junto con el rendimiento, el cupón y el vencimiento residual. El precio por sí solo no permite determinar si un bono ofrece una rentabilidad atractiva.
Para seguir el mercado resulta útil observar el Treasury a 30 años de referencia y compararlo con otros puntos de la curva. El diferencial frente al Treasury a 10 años ayuda a identificar cambios en la pendiente del tramo largo.
También conviene analizar las subastas, la evolución de los tipos oficiales, las expectativas de inflación y los indicadores de prima de plazo. La combinación de estas variables permite interpretar mejor los movimientos de la cotización.
¿Cómo tributa el bono americano a 30 años?
Para los contribuyentes estadounidenses, los intereses de los Treasury están sujetos al impuesto federal sobre la renta, pero generalmente están exentos de impuestos estatales y locales.
La venta del bono antes del vencimiento puede generar una ganancia o pérdida de capital. El tratamiento fiscal depende de factores como el periodo de tenencia, el precio de adquisición y las circunstancias particulares del inversor.
Los inversores no residentes en Estados Unidos están sujetos a reglas diferentes. La fiscalidad puede depender de la jurisdicción de residencia, la estructura de inversión y los tratados fiscales aplicables.


 Bond Screener