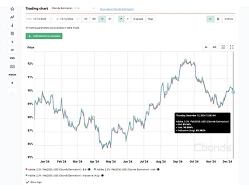
El bono americano a 2 años —denominación coloquial de la 2-Year Treasury Note, o Nota del Tesoro de Estados Unidos a 2 años— es un instrumento de deuda soberana con cupón fijo semestral que el Tesoro subasta mensualmente mediante el mecanismo de precio único. Su rendimiento funciona como el principal termómetro de mercado sobre la trayectoria esperada de la tasa de fondos federales en un horizonte de dos años, por lo que analistas y gestores lo siguen con más atención que a casi cualquier otro punto de la curva soberana estadounidense.
¿"Bono" o "nota"? La precisión terminológica importa
En español el mercado utiliza "bono americano" como término genérico para cualquier título del Tesoro de EE. UU., pero conviene distinguir la nomenclatura técnica. El Tesoro clasifica sus instrumentos según el plazo original: Treasury Bills para vencimientos de hasta un año, Treasury Notes para plazos de 2 a 10 años y Treasury Bonds para plazos superiores a 10 años, típicamente 20 y 30 años. El instrumento a dos años corresponde, por tanto, a una Nota del Tesoro (Treasury Note), no a un Treasury Bond en sentido estricto. La confusión terminológica no es trivial para un profesional de renta fija: notas y bonos comparten estructura de cupón fijo semestral, pero difieren en sensibilidad a tipos, en el perfil de demanda institucional y en el peso relativo dentro de los índices de referencia.
¿Cómo se emite y subasta el bono americano a 2 años?
El Tesoro calendariza la subasta del bono americano a 2 años con periodicidad mensual, anuncia los términos días antes de la puja y liquida la emisión, por norma general, el último día hábil del mes. El mecanismo es el de precio único (subasta holandesa modificada): todas las pujas ganadoras se adjudican al mismo rendimiento, el más alto aceptado entre las ofertas competitivas. Las pujas no competitivas —limitadas a 10 millones de dólares por participante y por subasta— garantizan adjudicación al rendimiento resultante de la subasta, mientras que las competitivas, sujetas a un tope del 35% de la emisión por participante, compiten directamente por el cupón. La inversión mínima es de 100 dólares, con incrementos de 100 dólares, lo que hace del instrumento uno de los más accesibles del universo soberano en términos de ticket de entrada.
El cupón se fija en la propia subasta y puede generar una nota emitida ligeramente por encima o por debajo de la par, según la relación entre el cupón adjudicado y el rendimiento de mercado en ese momento. Tras la emisión, la nota cotiza con amplia liquidez en el mercado secundario, sostenida por la red de primary dealers y por el volumen diario que negocian bancos y gestoras.
¿Qué determina el rendimiento del bono americano a 2 años?
El rendimiento a dos años se aproxima, en términos analíticos, al promedio esperado de la tasa de fondos federales durante el período de vida del instrumento, ajustado por una prima de plazo. Esta relación explica por qué la nota reacciona con mayor intensidad que cualquier otro tramo de la curva a los siguientes factores:
La política monetaria de la Reserva Federal constituye el determinante dominante. El dot plot del FOMC, las actas de reunión y la comunicación de sus miembros recalibran de forma casi inmediata las expectativas de tipos incorporadas en el precio de la nota. Los datos de inflación —el índice de precios al consumo (CPI) que publica el Bureau of Labor Statistics y, de forma más relevante para la Reserva Federal, el deflactor del gasto en consumo personal subyacente (core PCE)— condicionan la velocidad y la magnitud de los movimientos de tipos que el mercado descuenta. Los indicadores de empleo, en particular el informe mensual de nóminas no agrícolas y la tasa de desempleo, matizan ese mismo cálculo desde el lado de la actividad real. Por último, los episodios de aversión al riesgo generan flujos de refugio hacia deuda soberana estadounidense que comprimen el rendimiento con independencia de los fundamentales macroeconómicos del momento.
Los niveles concretos de rendimiento varían a diario y deben contrastarse en fuentes primarias —la serie DGS2 de FRED (Reserva Federal de San Luis), las tablas de rendimiento par que publica el propio Tesoro o cualquier terminal de mercado en tiempo real— antes de fundamentar en ellos una decisión de inversión.
¿Qué relación existe entre el bono americano a 2 años y la política de la Reserva Federal?
La comparación entre el rendimiento a 2 años y las probabilidades implícitas en los futuros de fondos federales —el insumo que utiliza la herramienta CME FedWatch— permite cuantificar cuántos recortes o subidas de tipos incorpora ya el mercado. Cuando el rendimiento a 2 años cotiza por debajo de la tasa vigente de fondos federales, el mercado anticipa un ciclo de recortes; cuando cotiza en línea o por encima, descuenta estabilidad o incluso endurecimiento adicional. Esta lectura convierte a la nota a 2 años en un indicador adelantado más preciso que la propia decisión de tipos, precisamente porque incorpora expectativas y no solo el dato contemporáneo.
¿Qué indica la pendiente 2s10s y por qué es relevante?
El diferencial entre el rendimiento a 10 años y el rendimiento a 2 años —conocido en la jerga de mercado como 2s10s— es uno de los indicadores de pendiente de curva más seguidos en renta fija global. Una pendiente invertida (rendimiento a 2 años por encima del de 10 años) ha precedido históricamente a episodios de recesión en la economía estadounidense, aunque con un desfase temporal variable y no siempre confirmado por el ciclo real. Un tramo de inversión particularmente prolongado y profundo caracterizó el período 2022-2024, con el diferencial alcanzando niveles cercanos a -100 puntos básicos en determinados momentos de 2023. La normalización posterior de la pendiente —su retorno a valores positivos conforme la Reserva Federal iniciaba el ciclo de recortes— constituye un patrón conocido como bull steepening: el extremo corto de la curva cae más rápido que el largo, en lugar de que el largo suba, lo que refleja expectativas de política monetaria más laxa antes que un deterioro del apetito por duración larga.
Comparación con otros tramos de la curva soberana
En el extremo más corto de la curva, la Treasury Bill (T-bill), con vencimientos originales de entre 4 y 52 semanas, prácticamente no presenta duración ni sensibilidad a tipos, y su función principal es la gestión de liquidez y la sustitución de efectivo. La Treasury Note a 2 años, con una duración aproximada de 1,9 años, presenta una sensibilidad baja-moderada y se emplea sobre todo para el posicionamiento táctico sobre la política monetaria de corto plazo. La Treasury Note a 5 años eleva la duración a cerca de 4,6 años, con sensibilidad moderada, y funciona habitualmente como instrumento de cobertura de duración intermedia. La Treasury Note a 10 años, con una duración de entre 8 y 9 años y sensibilidad alta, actúa como referencia de financiación para hipotecas y crédito corporativo. En el extremo largo, el Treasury Bond a 30 años, con una duración de entre 18 y 19 años, presenta la sensibilidad más elevada de toda la curva y se utiliza principalmente para calzar pasivos de largo plazo, como los de aseguradoras y fondos de pensiones.
El bono americano a 2 años ocupa, dentro de este espectro, una posición intermedia entre la ausencia casi total de riesgo de precio de las letras y la elevada volatilidad de precio de los tramos largos. Esa característica explica su papel habitual como instrumento de expresión táctica de visión sobre política monetaria, frente al papel de los tramos largos como vehículo de cobertura de pasivos o de expresión de visión sobre crecimiento e inflación estructural.
¿Cómo se puede adquirir el bono americano a 2 años?
Un inversor puede acceder al instrumento por tres vías con implicaciones operativas distintas. La compra directa en subasta a través de TreasuryDirect elimina cualquier intermediario, no genera comisión y admite tickets desde 100 dólares, aunque limita la operativa posterior: la venta anticipada exige trasladar el título a un bróker. La compra a través de un bróker —tanto en subasta primaria como en mercado secundario— ofrece acceso a cualquier vencimiento residual, ejecución en tiempo real y liquidez de salida inmediata. La tercera vía, los fondos cotizados especializados en deuda del Tesoro de corto plazo —iShares 1-3 Year Treasury Bond ETF (SHY), Vanguard Short-Term Treasury ETF (VGSH) o, para el tramo aún más corto, iShares 0-3 Month Treasury Bond ETF (SGOV)— aporta liquidez intradía y diversificación de vencimientos, a cambio de renunciar a la fecha de vencimiento fija y a la devolución garantizada del nominal que sí ofrece el título individual mantenido hasta el vencimiento.
¿Qué riesgos conlleva mantener este instrumento?
El riesgo dominante es el de tipo de interés: con una duración cercana a 1,9 años, un movimiento paralelo de 100 puntos básicos en los tipos de mercado se traduce, en primera aproximación, en una variación de precio de magnitud similar en sentido contrario. Se trata de una sensibilidad sensiblemente inferior a la de los tramos de 10 y 30 años, lo que confiere al bono americano a 2 años un perfil de volatilidad de precio moderado dentro del universo de renta fija soberana.
El riesgo de crédito es, a efectos prácticos, inexistente: el instrumento está respaldado por la capacidad fiscal y de emisión del Tesoro de Estados Unidos. Conviene no obstante señalar, con la debida precisión, que las tres principales agencias de calificación han retirado en distintos momentos la máxima nota crediticia a la deuda soberana estadounidense —S&P en 2011, Fitch en agosto de 2023 y Moody's en mayo de 2025—, sin que ello haya alterado de forma material la condición de la nota a 2 años como activo de referencia libre de riesgo dentro del sistema financiero global.
El riesgo de reinversión se materializa al vencimiento del título y en cada pago de cupón semestral: el capital recuperado deberá reinvertirse a la tasa vigente en ese momento, que puede resultar inferior a la original si la Reserva Federal ha reducido tipos en el intervalo. El riesgo de inflación, por último, afecta a cualquier instrumento de cupón nominal fijo: una sorpresa inflacionaria al alza erosiona el poder adquisitivo real de los flujos, riesgo frente al cual los TIPS (Treasury Inflation-Protected Securities) ofrecen cobertura explícita que la nota nominal a 2 años no incorpora.


 Bond Screener